L'analyse fonctionnelle du bilan : FRNG, BFR et trésorerie
Du bilan comptable au bilan fonctionnel, les retraitements, le fonds de roulement, le besoin en fonds de roulement, la trésorerie nette, leur interprétation et les ratios, avec un cas complet chiffré.
Acheter · 0,99 €Aperçu du PDF · 9 pages
Sommaire détaillé
- 1.1 Du bilan comptable au bilan fonctionnel
- 1.2 La structure du bilan fonctionnel
- 02Les retraitements
- 03FRNG, BFR et trésorerie nette
- 3.1 Les trois grandeurs
- 3.2 L'interprétation
- 3.3 Le BFR en jours de chiffre d'affaires
- 3.4 Les ratios de structure
- 04Un cas complet
- 05Méthode, pièges et sujets
- 5.1 Pour réussir l'exercice
- 5.2 Les pièges
- 5.3 Sujets probables
Aperçu gratuit — la première partie en entier
1Pourquoi un bilan fonctionnel
1.1Du bilan comptable au bilan fonctionnel
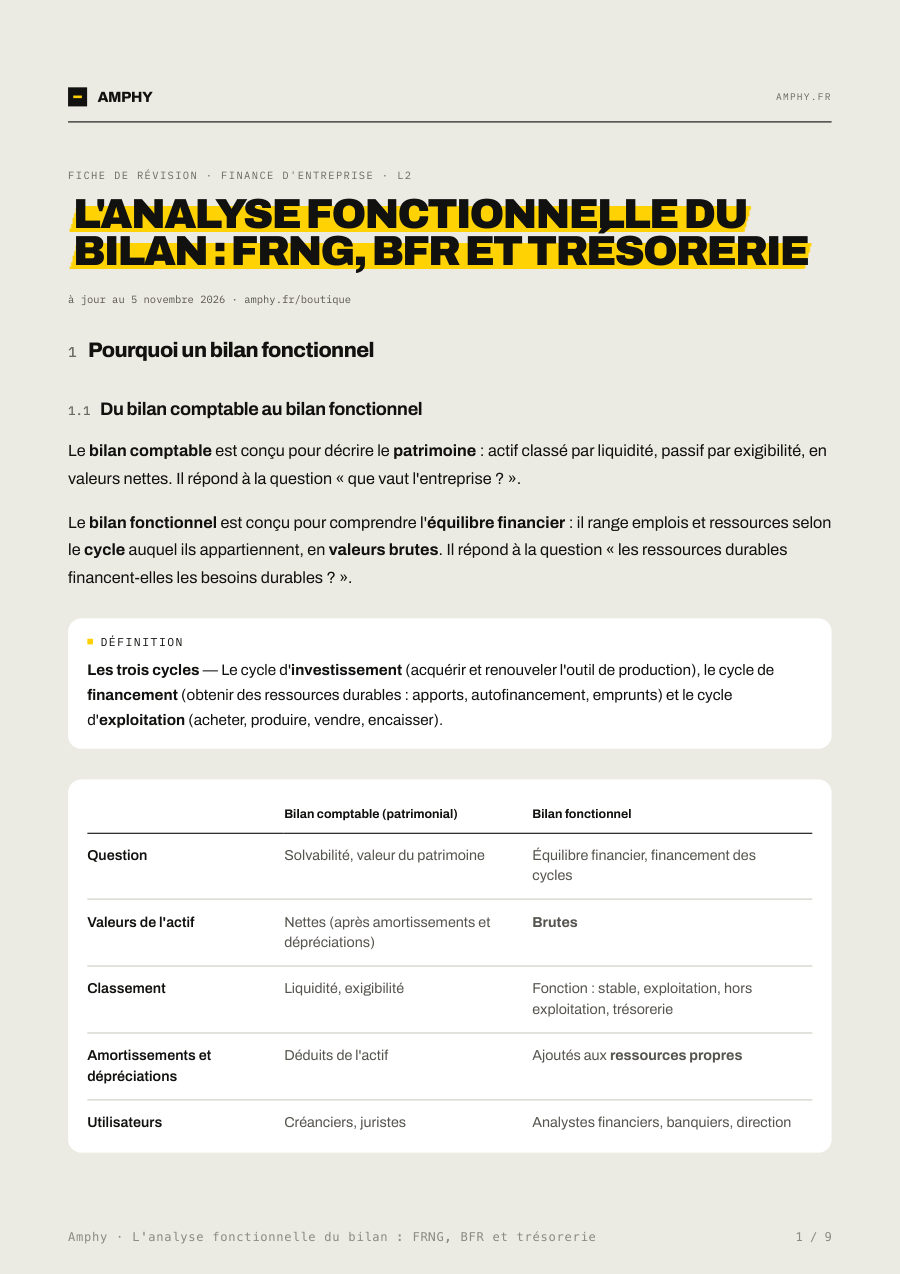
Le bilan comptable est conçu pour décrire le patrimoine : actif classé par liquidité, passif par exigibilité, en valeurs nettes. Il répond à la question « que vaut l'entreprise ? ».
Le bilan fonctionnel est conçu pour comprendre l'équilibre financier : il range emplois et ressources selon le cycle auquel ils appartiennent, en valeurs brutes. Il répond à la question « les ressources durables financent-elles les besoins durables ? ».
| Critère | Bilan comptable (patrimonial) | Bilan fonctionnel |
|---|---|---|
| Question | Solvabilité, valeur du patrimoine | Équilibre financier, financement des cycles |
| Valeurs de l'actif | Nettes (après amortissements et dépréciations) | Brutes |
| Classement | Liquidité, exigibilité | Fonction : stable, exploitation, hors exploitation, trésorerie |
| Amortissements et dépréciations | Déduits de l'actif | Ajoutés aux ressources propres |
| Utilisateurs | Créanciers, juristes | Analystes financiers, banquiers, direction |
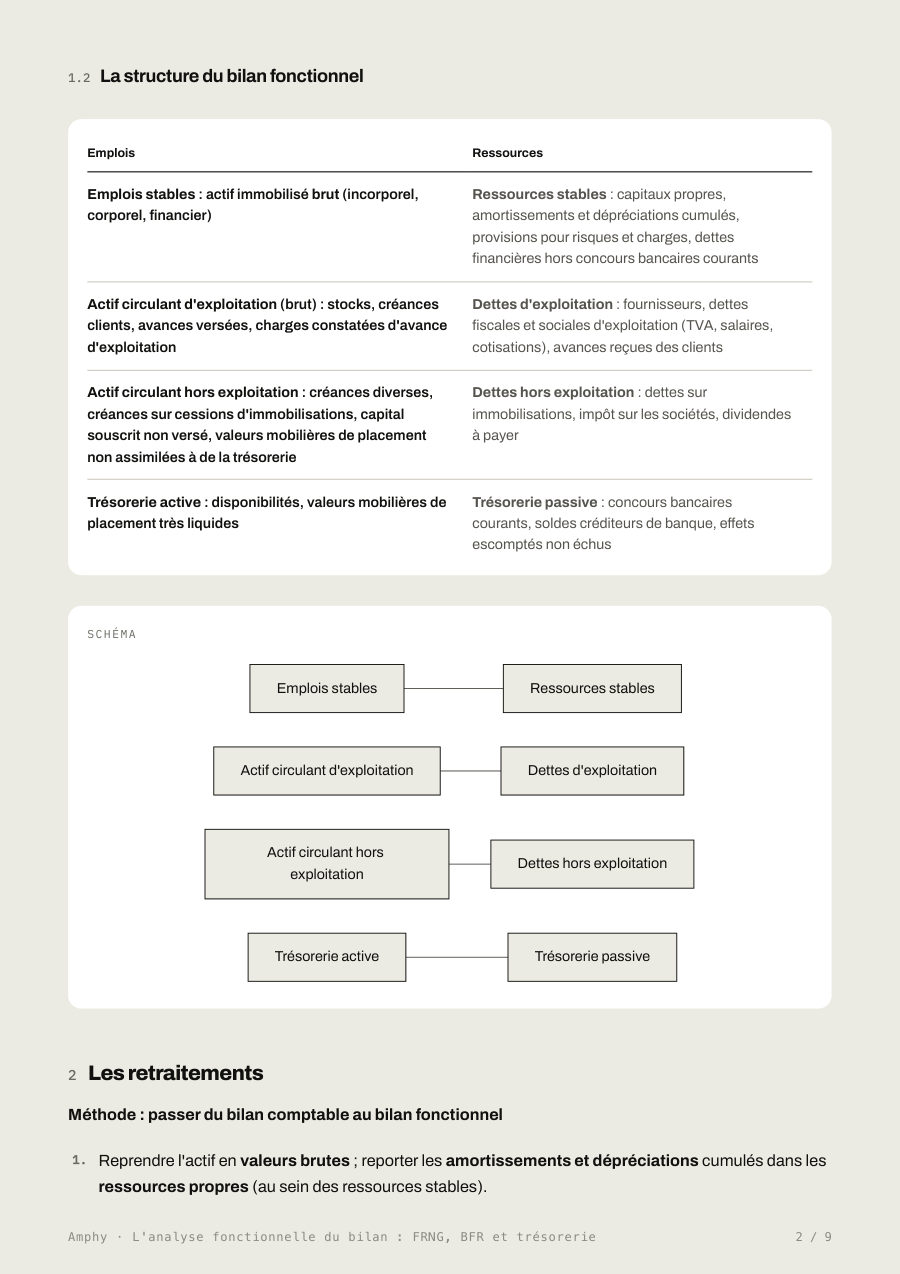
1.2La structure du bilan fonctionnel
| Emplois | Ressources |
|---|---|
| Emplois stables : actif immobilisé brut (incorporel, corporel, financier) | Ressources stables : capitaux propres, amortissements et dépréciations cumulés, provisions pour risques et charges, dettes financières hors concours bancaires courants |
| Actif circulant d'exploitation (brut) : stocks, créances clients, avances versées, charges constatées d'avance d'exploitation | Dettes d'exploitation : fournisseurs, dettes fiscales et sociales d'exploitation (TVA, salaires, cotisations), avances reçues des clients |
| Actif circulant hors exploitation : créances diverses, créances sur cessions d'immobilisations, capital souscrit non versé, valeurs mobilières de placement non assimilées à de la trésorerie | Dettes hors exploitation : dettes sur immobilisations, impôt sur les sociétés, dividendes à payer |
| Trésorerie active : disponibilités, valeurs mobilières de placement très liquides | Trésorerie passive : concours bancaires courants, soldes créditeurs de banque, effets escomptés non échus |
La suite : 4 parties, 9 pages en tout
Les retraitements · FRNG, BFR et trésorerie nette · Un cas complet · Méthode, pièges et sujets
Les notions de cette fiche
Sources vérifiées
- Centrale des bilans de la Banque de France, méthode d'analyse fonctionnelle
- P. Vernimmen, P. Quiry et Y. Le Fur, Finance d'entreprise, Dalloz
- Règlement ANC n° 2014-03 relatif au plan comptable général (présentation du bilan)