Le bilan et le compte de résultat
Partie double, plan comptable, actif et passif, charges et produits, résultat, amortissements et provisions, écritures types : les bases de la comptabilité générale, avec leurs exercices.
Acheter · 0,99 €Aperçu du PDF · 9 pages
Sommaire détaillé
- 1.1 À quoi sert la comptabilité
- 1.2 Les principes comptables
- 1.3 La partie double
- 1.4 Le plan comptable général
- 02Le bilan
- 2.1 Définition et structure
- 2.2 Comment le bilan évolue
- 03Le compte de résultat
- 3.1 Définition et structure
- 3.2 Le lien entre les deux états
- 04Les écritures courantes
- 4.1 Achats, ventes et TVA
- 4.2 Les opérations d'inventaire
- 4.3 Exemple d'amortissement linéaire
- 05Méthode, pièges et sujets
- 5.1 Pour réussir un exercice
- 5.2 Les pièges
- 5.3 Sujets probables
Aperçu gratuit — la première partie en entier
1Les principes de la comptabilité générale
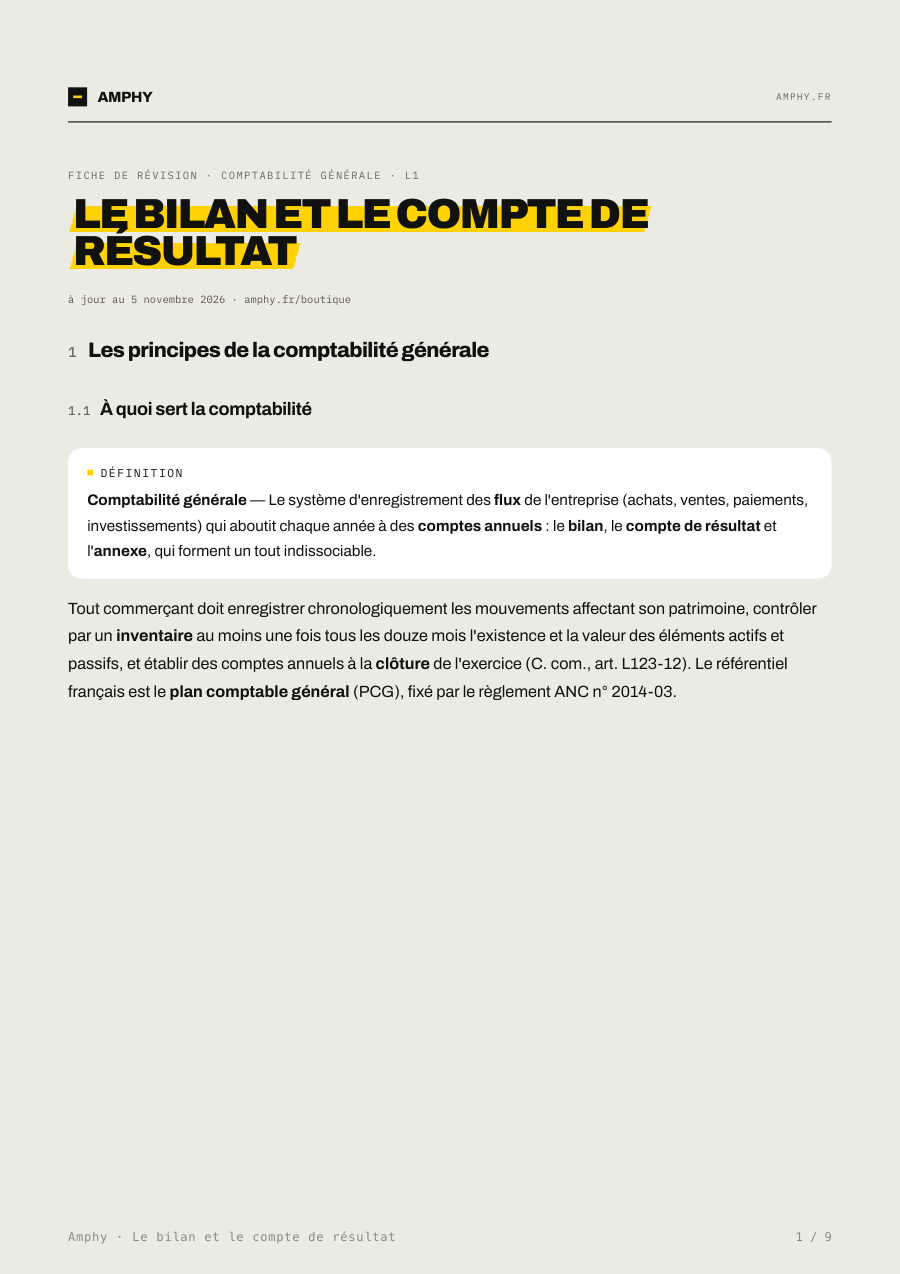
1.1À quoi sert la comptabilité
Tout commerçant doit enregistrer chronologiquement les mouvements affectant son patrimoine, contrôler par un inventaire au moins une fois tous les douze mois l'existence et la valeur des éléments actifs et passifs, et établir des comptes annuels à la clôture de l'exercice (C. com., art. L123-12). Le référentiel français est le plan comptable général (PCG), fixé par le règlement ANC n° 2014-03.
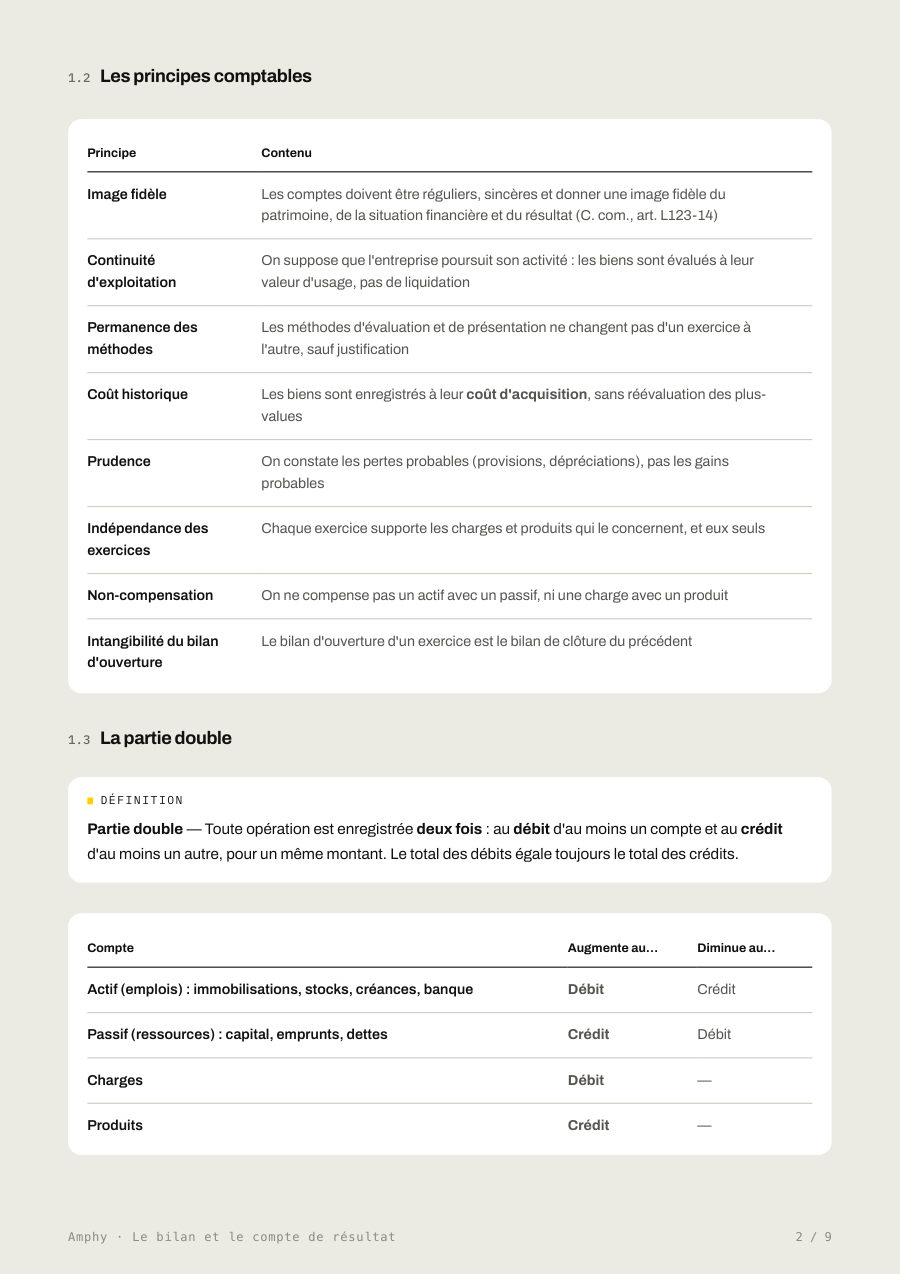
1.2Les principes comptables
| Principe | Contenu |
|---|---|
| Image fidèle | Les comptes doivent être réguliers, sincères et donner une image fidèle du patrimoine, de la situation financière et du résultat (C. com., art. L123-14) |
| Continuité d'exploitation | On suppose que l'entreprise poursuit son activité : les biens sont évalués à leur valeur d'usage, pas de liquidation |
| Permanence des méthodes | Les méthodes d'évaluation et de présentation ne changent pas d'un exercice à l'autre, sauf justification |
| Coût historique | Les biens sont enregistrés à leur coût d'acquisition, sans réévaluation des plus-values |
| Prudence | On constate les pertes probables (provisions, dépréciations), pas les gains probables |
| Indépendance des exercices | Chaque exercice supporte les charges et produits qui le concernent, et eux seuls |
| Non-compensation | On ne compense pas un actif avec un passif, ni une charge avec un produit |
| Intangibilité du bilan d'ouverture | Le bilan d'ouverture d'un exercice est le bilan de clôture du précédent |
1.3La partie double
| Compte | Augmente au… | Diminue au… |
|---|---|---|
| Actif (emplois) : immobilisations, stocks, créances, banque | Débit | Crédit |
| Passif (ressources) : capital, emprunts, dettes | Crédit | Débit |
| Charges | Débit | — |
| Produits | Crédit | — |
1.4Le plan comptable général
| Classe | Contenu | Exemples de comptes | État |
|---|---|---|---|
| 1 | Comptes de capitaux | 101 Capital, 106 Réserves, 120 Résultat (bénéfice), 164 Emprunts | Bilan (passif) |
| 2 | Comptes d'immobilisations | 205 Logiciels, 211 Terrains, 213 Constructions, 2154 Matériel industriel, 2183 Matériel de bureau et informatique, 28 Amortissements | Bilan (actif) |
| 3 | Comptes de stocks et en-cours | 31 Matières premières, 37 Marchandises | Bilan (actif) |
| 4 | Comptes de tiers | 401 Fournisseurs, 411 Clients, 421 Personnel, 44566 TVA déductible, 44571 TVA collectée | Bilan |
| 5 | Comptes financiers | 512 Banque, 53 Caisse | Bilan |
| 6 | Comptes de charges | 607 Achats de marchandises, 613 Locations, 641 Salaires, 661 Intérêts, 681 Dotations | Compte de résultat |
| 7 | Comptes de produits | 701 Ventes de produits finis, 706 Prestations de services, 707 Ventes de marchandises, 76 Produits financiers | Compte de résultat |
La suite : 4 parties, 9 pages en tout
Le bilan · Le compte de résultat · Les écritures courantes · Méthode, pièges et sujets
Les notions de cette fiche
Sources vérifiées
- Règlement ANC n° 2014-03 du 5 juin 2014 relatif au plan comptable général, modifié (notamment par le règlement ANC n° 2022-06 du 4 novembre 2022, applicable aux exercices ouverts à compter du 1er janvier 2025)
- Code de commerce, art. L123-12 à L123-28 (obligations comptables des commerçants)
- B. Grandguillot et F. Grandguillot, Comptabilité générale, Gualino